Aktuelle Kreditzinsen in Österreich Stand 7. November 2026
Abhängig von Faktoren wie Bonität und Eigenmitteln.
Aktuelle Top Konditionen

Stand 7. November 2026 erzielen wir für unsere Kund:innen Konditionen ab 3,33 % variabel und ab 3,75 % mit zehn Jahren Fixzins. Der Durchschnitt aller neuen Wohnbaukredite in Österreich lag laut OeNB im September 2026 bei 3,64 %.
Hier finden Sie den aktuellen Top-Zins und die Fixzins-Konditionen für alle gängigen Laufzeiten im Überblick, dazu die Zinsentwicklung der letzten Monate und unsere Einschätzung, wohin die Zinsen in den nächsten Monaten gehen. Diese Konditionen haben unsere Kund:innen zuletzt tatsächlich erhalten, es sind keine Aushangzinsen einer Bank. Welcher Zinssatz für Sie möglich ist, hängt von Ihren Eigenmitteln, Ihrem Einkommen und dem Objekt ab: Ihre Kondition kostenlos anfragen.
Das Wichtigste in Kürze
- Die Konditionen oben stammen aus unseren laufenden Finanzierungen und tragen immer das Datum ihres Stands.
- Zum Vergleich zeigen wir den Durchschnitt aller neuen Wohnbaukredite in Österreich laut Oesterreichischer Nationalbank (OeNB).
- Eine längere Zinsbindung kostet mehr. Wie viel pro Monat, zeigt die Tabelle mit den aktuellen Werten.
- Ihr persönlicher Zinssatz hängt vor allem von Eigenmitteln, Haushaltsbudget, Beschäftigung und Objekt ab.
- Wir vergleichen kostenlos 60-80 Bankpartner und begleiten Sie bis zur Auszahlung.
Unsere aktuellen Konditionen und der Marktdurchschnitt
Aktuelle Kreditzinsen nach Zinsbindung
Mit Monatsrate für 260.000 € Auszahlung über 25 Jahre
| Zinsbindung | Sollzins ab | Monatsrate | Mehr als variabel |
|---|---|---|---|
| Variabel | 3,33 % | 1.349 € | Basis |
| 10 Jahre fix | 3,75 % | 1.411 € | +62 € |
| 20 Jahre fix | 4,10 % | 1.464 € | +115 € |
| 30 Jahre fix | 4,35 % | 1.502 € | +153 € |
Marktdurchschnitt Österreich, September 2026: 3,64 %, bei Zinsbindung über zehn Jahre 3,67 % (OeNB/EZB-Zinsstatistik, Wohnbaukredite an private Haushalte, Neugeschäft Österreich).
Sollzinssätze, abhängig von Bonität, Eigenmitteln, Laufzeit und Besicherung. Rate auf den Kreditbetrag inklusive Finanzierungsnebenkosten (4,5 %) und Kontoführung, Zinssatz über die Laufzeit gleichbleibend angenommen. Effektivzins und Gesamtkosten im Rechenbeispiel.
Der OeNB-Wert ist der Mittelwert aller neu vergebenen Wohnbaukredite an private Haushalte in Österreich, über alle Banken, Bonitäten und Zinsbindungen. Darin stecken auch Kredite, die ohne Vergleich bei der Hausbank abgeschlossen wurden. Unsere Werte sind Bestkonditionen: Das haben Kund:innen mit guter Bonität und ausreichenden Eigenmitteln über uns zuletzt erhalten. Den Monatswert und alle Zinsbindungen finden Sie in der Zinssatzstatistik der OeNB.
Die OeNB veröffentlicht ihre Zahlen mit sechs bis sieben Wochen Verzögerung. Damit der Vergleich fair bleibt, setzen wir unsere Kondition und den Marktwert aus demselben Monat ins Verhältnis und übertragen den Abstand auf heute. Daher die Angabe „Berechnungsbasis“ unter der Tabelle.
Variabel oder fix: Was kostet Zinssicherheit?
Ob variabel oder fix, ist am Ende eine Frage des Preises. Die Spalte „Mehr als variabel“ in der Tabelle zeigt für 260.000 € über 25 Jahre, was jede Zinsbindung Sie pro Monat zusätzlich kostet.
Variabel ist am Anfang günstiger, das Risiko tragen aber Sie. Steigt der 3-Monats-Euribor um einen Prozentpunkt, steigt die Rate in diesem Beispiel um rund 150 € im Monat. Mit dem Fixzins kaufen Sie sich für die vereinbarte Bindung von genau diesem Risiko frei. Die meisten Kreditnehmer:innen in Österreich entscheiden sich dafür: 2025 hatten laut OeNB rund 86 % der neuen Wohnbaukredite eine Fixzinsphase.
Nach Ende der Fixzinsbindung läuft der Kredit in der Regel variabel weiter. Wie Sie die passende Bindung wählen, lesen Sie im Ratgeber variabler oder fixer Zinssatz, alles zu langen Bindungen unter Fixzinskredit.
Welche Kondition bekommen Sie?
Banken kalkulieren den Aufschlag auf den Referenzzinssatz für jede Finanzierung einzeln. Eine Liste, die für alle gilt, gibt es deshalb nicht. Diese fünf Punkte entscheiden, wo Sie landen:
- Eigenmittel: Als bankübliche Richtwerte gelten rund 20 % des Kaufpreises plus die Kaufnebenkosten. Mehr Eigenmittel senken das Risiko der Bank und meist auch den Zinssatz.
- Haushaltsbudget: Die Bank rechnet, wie viel nach Rate, Lebenshaltung und bestehenden Verpflichtungen übrig bleibt. Ein großzügiger Spielraum verbessert die Kondition.
- Beschäftigung: Unbefristete Anstellung nach der Probezeit ist der einfachste Fall. Selbstständige brauchen meist zwei bis drei Jahresabschlüsse.
- Objekt: Verkehrswert, Lage und Zustand bestimmen, wie viel die Bank als Sicherheit im Grundbuch ansetzt.
- Laufzeit und Alter: Viele Banken wollen den Kredit bis zum Pensionsantritt weitgehend getilgt sehen.
Dazu kommt, dass Banken in Österreich sehr unterschiedlich aufgestellt sind. Regionale Institute mit eigenen Vorgaben bewerten denselben Fall oft anders als überregionale Banken. Genau hier liegt der Unterschied zwischen einem Angebot und dem besten Angebot für Ihr Profil.
Rechenbeispiel: 260.000 € mit aktueller Kondition
So sieht eine Finanzierung von 260.000 € mit unserer aktuellen Kondition für zehn Jahre Fixzins aus. Finanzierungsnebenkosten und Kontoführung sind mitfinanziert, so wie Banken das in der Praxis rechnen. Die Werte passen sich automatisch an, sobald sich die Kondition ändert.
260.000 € über 35 Jahre, 10 Jahre fix
Kreditvertrag mit einem Kreditbetrag von 275.401,31 €, besichert mit einer Hypothek
- Auszahlungsbetrag
- 260.000 €
- Finanzierungsnebenkosten **)
- 12.251,31 €, mitfinanziert
- Kontoführung
- 7,50 € monatlich, mitfinanziert (3.150,00 €)
- Kreditbetrag
- 275.401,31 €
- Kreditlaufzeit
- 35 Jahre = 420 Monate
- Effektiver Jahreszinssatz
- 4,11 % p.a.
*) Kondition abhängig von Bonität, Volumen, Laufzeit, Verwendungszweck und Besicherung; für die Berechnung über die gesamte Laufzeit als gleichbleibend angenommen. **) 4,5 % des Kreditbetrags für Bearbeitungsentgelt, Grundbucheintragung des Pfandrechts, Schätzung und Beglaubigung. Der Kreditvertrag ist durch ein grundbücherliches Pfandrecht zu besichern. Finanzierungsnebenkosten und Kontoführung sind in der angegebenen Rate enthalten. Sämtliche Werte verstehen sich als unverbindliche Richtwerte.
Mit Ihren eigenen Zahlen rechnen Sie im Wohnkreditrechner. senden uns Ihre Anfrage und erläutern in einem unverbindlichen Erstgespräch Ihr Vorhaben. melden uns innerhalb von 24 Stunden und geben eine Ersteinschätzung ab. laden die Unterlagen in unseren sicheren Datenraum hoch oder senden sie per E-Mail. bereiten die Unterlagen auf, erstellen das Finanzierungskonzept und die Stellungnahme an die Banken und kümmern uns um die Einreichungen. lehnen sich zurück. stimmen uns mit den Banken ab, kümmern uns um Rückfragen, verhandeln Ihre Konditionen und vergleichen die eingehenden Angebote. entscheiden sich für eines der Angebote. koordinieren die Termine, begleiten Sie zur Kreditvertragsvereinbarung und bis zur Auszahlung. Ohne zusätzliche Kosten für Sie: Unser Vermittlungshonorar ist bereits in der Rate enthalten. Oder anrufen: 0800 999 195 · Mo-Fr 8-18 Uhr
So einfach funktioniert eine Finanzierung mit OPTIFIN
Anfrage und Erstgespräch
Unterlagen
Bankvergleich und Verhandlung
Entscheidung, Vertrag, Auszahlung
Was OPTIFIN für Sie übernimmt
Sie haben eine feste Ansprechperson aus unserem Team von Finanzierungsspezialist:innen in Ihrer Region (unsere Standorte, das OPTIFIN-Team). Bei Google bewerten uns Kund:innen mit 4,8 von fünf Sternen.
Zinsentwicklung und unsere Einschätzung
Unsere Einschätzung im Oktober 2026
Meine variable Bestkondition ist seit Ende August von 3,10 auf 3,20 % gestiegen, zehn Jahre fix von 3,30 auf 3,75 %. Der Fixzins hat damit deutlich stärker angezogen als der variable Zins: Zehn Jahre fix kostet jetzt 0,55 Prozentpunkte mehr als variabel. Wenn Sie variabel finanzieren, rechnen Sie Ihr Budget mit zwei weiteren Zinsschritten durch.
Aktuelle Zinslage
Am 10. September hat die EZB den Einlagensatz auf 2,50 % angehoben. Es war die zweite Erhöhung in diesem Jahr. Der Grund ist die Energie: Die Inflation stieg im September im Euroraum auf 3,8 %, in Österreich auf 3,6 % (Schnellschätzungen Eurostat und Statistik Austria). Für Dezember erwartet die große Mehrheit der Ökonom:innen den nächsten Schritt.
Der Markt nimmt das bereits vorweg. Der 3-Monats-Euribor stand am 21. Oktober bei 2,66 %, der 12-Monats-Euribor zuletzt bei 3,19 % (Erstegroup, 12.10.2026). Dieser Abstand zeigt: Die Banken rechnen mit weiter steigenden Leitzinsen. Innerhalb der Fixzinsen sind die Abstände klein. Zwischen zehn und 20 Jahren Bindung liegen bei mir derzeit 0,20 Prozentpunkte.
Bei variablen Krediten landet jeder Zinsschritt direkt in Ihrer Rate. Bei 300.000 € und 30 Jahren sind das rund 41 € im Monat je 0,25 Prozentpunkte. Zehn Jahre fix kostet heute etwa 92 € mehr als variabel. Nach zwei weiteren Schritten läge die variable Rate fast gleichauf mit der heutigen Fixrate, nach drei Schritten darüber.
Was sind Kreditzinsen und wie hoch sind sie aktuell?
Kreditzinsen sind der Preis, den Sie für geliehenes Kapital an die Bank zahlen. Bei einer Immobilienfinanzierung setzen sie sich aus einem Referenzzinssatz (meist dem 3-Monats-Euribor) und dem individuellen Aufschlag der Bank zusammen. Wie hoch Ihr Zinssatz ausfällt, hängt von Ihrer Bonität, Ihren Eigenmitteln, dem Projekt und der jeweiligen Bank ab. Die aktuell besten Konditionen sehen Sie oben in unseren Top-Konditionen, die Entwicklung der letzten Jahre in der Zins-Grafik. Im Folgenden erklären wir, wie Kreditzinsen entstehen, worauf Sie beim Vergleich achten sollten und wie Sie sich vor steigenden Zinsen schützen.
Wer bietet die günstigsten Kreditzinsen im Vergleich?
Wenn Sie Ihre benötigte Kreditsumme mit den aktuellen Kreditzinsen am Markt berechnen möchten, verwenden Sie am besten den untenstehenden Kreditvergleich mit Marktüberblick:
Allgemein betrachtet, lassen sich die Kreditzinsen einer Wohnfinanzierung aber nicht so vergleichen, wie die Preise im Supermarkt.
Grund dafür ist die in Österreich (und nicht nur hier) übliche Betrachtung der Bonität der Kunden.
Banken vergeben die besten Konditionen an die Kunden, bei denen die Bank aus ihrer Sicht das geringste Risiko eines Ausfalls des Kredites trägt.
So kommt es vor, dass Kunde A bessere Konditionen bei einer Bank erhält, während Kunde B bei einer ganz anderen Bank viel besser aussteigt.
Es gibt außerdem große regionale Unterschiede in den angebotenen Konditionen. Das wiederum liegt an der Struktur der Banken in Österreich.
Eine Raiffeisenbank ist beispielsweise nicht nur eine Filiale einer Bank, sondern kann auch eine ganz eigene Bank mit eigenen Vorgaben und damit eigenen Konditionen und Kreditzinsen sein.
Unsere regional tätigen Finanzierungsspezialisten verbringen einen großen Teil ihrer Zeit damit, die besten Konditionen bei allen Banken im Vergleich für unsere Kunden zu finden. Sie übernehmen gerne den Kreditvergleich für Sie, unverbindlich und kostenlos.
Zinsabsicherung: So schützen Sie sich vor steigenden Zinsen
1. Sicherheitspuffer herstellen
2. Fixzinsvereinbarung
3. Bauspardarlehen
4. Zinscap
5. Ansparen
Mehr Hintergrundwissen zu Kreditzinsen
Wenn Sie überlegen, eine Vorsorgewohnung zu finanzieren, können Sie hier eine Anlegerwohnung durchrechnen.
Kreditzinsen selbst berechnen
Den monatlichen Kreditzins kann man zu jedem Zeitpunkt innerhalb der Laufzeit berechnen. Er verringert sich kontinuierlich, da er sich immer aus der noch offenen Restschuld errechnet. Daher kommt Monat für Monat ein niedrigerer Betrag heraus.
Formel für Kreditzinsen
(Finanzierungssumme x Zinssatz) / (100 x 12) = Zinsen
Aktuell offener Rückzahlungsbetrag: 198.000 Euro
Sollzins: 3,4 % p.a.
(198.000 x 3,4) / (100 x 12) = 673.200 / 1.200
Die Kreditzinsen der Familie Mustermann für den aktuellen Monat betragen € 561,-.
Dieser Betrag beinhaltet noch keine Tilgung, das sind ausschließlich die Kreditzinsen. Bei einer vereinbarten Rate von € 794,55 pro Monat, bedeutet dies im aktuellen Monat einen Tilgungsanteil von € 233,55. Im nächsten Monat sieht die Aufteilung zwischen Zinsen und Tilgung wieder anders aus, da sich die Restschuld bereits um € 233,55 reduziert hat. Mit ihr sinken auch die Zinsen.
Zinsen versus Zinssatz
Während Zinsen für den Euro-Betrag steht, ist der Zinssatz die Prozentgröße, die der Berechnung der Zinsen zu Grunde liegt. Umgangssprachlich spricht man oft über Zinsen, wenn eigentlich der Zinssatz gemeint ist.
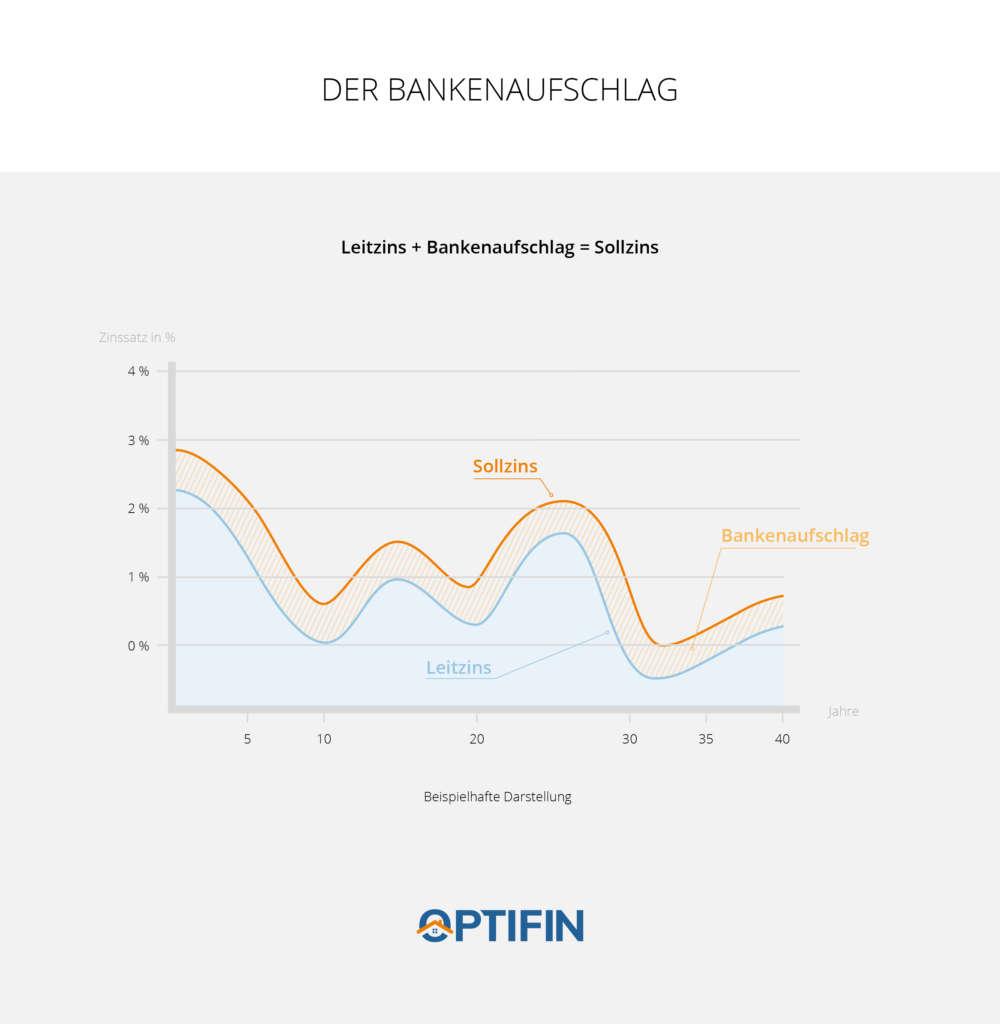
Kreditzinsen werden zum einen durch den Leitzins (beispielsweise der EURIBOR) und durch den Aufschlag der Bank berechnet. Dieser Bankenaufschlag, auch Marge genannt, ist der eigentliche Teil, an dem das Kreditinstitut verdient. Beeinflusst wird er durch die Bonität des Kunden, die internen Vorgaben und zum Teil durch Verhandlungsgeschick.
So kommt es, dass der 3-Monats-Euribor beispielsweise bei 2,3 Prozent liegt, der Zinssatz des Kreditnehmers aber bei 3 Prozent. Die Differenz von 0,7 Prozent ergibt sich aus dem Bankenaufschlag, der hier ebenfalls einfließt.
Außerdem kann man Zinsen noch in unterschiedliche Kategorien, je nach Kreditvertrag, einteilen.
Variable Kreditzinsen
Ein variabel verzinster Kredit ist anfänglich die günstigere Variante. Man startet mit dem niedrigeren Zinssatz, hat jedoch keinerlei Garantie darauf, dass die Zinsen auch so niedrig bleiben werden. Nach der langen Niedrigzinsphase, in der der Referenzzinssatz, der 3-Monats-Euribor, zeitweise sogar unter 0 lag, sind die Zinsen seit 2022 deutlich gestiegen. Mehr zum Euribor etwas später.
Variable Kreditzinsen entwickeln sich während der gesamten Laufzeit also entsprechend dem Leitzins. Sie können über die Jahre sowohl steigen als auch fallen und beeinflussen so die monatliche Rate.
Steigt der 3-Monats-Euribor zum Beispiel um einen Prozentpunkt, steigt der variable Kreditzinssatz um denselben Wert. In der Vergangenheit gab es Leitzinssätze von bis zu 5 Prozent und dadurch über 10 Prozent Effektivzins auf Konsumkredite.
Fixe Kreditzinsen
Die zweite Option ist eine fixe Verzinsung des Kredits, ein sogenannter Fixzinskredit dem wir einen eigenen Ratgeber gewidmet haben. Das ist mehr oder weniger das Gegenteil von variabel verzinsten Krediten, indem hier:
- die anfängliche Verzinsung ist höher als bei der variablen Variante
- der Zinssatz nach Vertragsabschluss konstant bleibt.
Es ist ein Irrglaube, dass der Fixzinssatz nicht vom Euribor abhängig sei. Fixzinsen bewegen sich genauso wie variable Zinsen, allerdings wird der Zinssatz zum Zeitpunkt der Vertragsunterschrift eingefroren und bleibt für den Kreditnehmer während der Laufzeit gleich.
Daher ist auch in Niedrigzinsphasen der Fixzins niedriger als sonst. Bei den meisten Krediten für Immobilien kommt der Fixzinskredit nach Ablauf einer vorher vereinbarten Laufzeit in eine variabel verzinste Phase. Man spricht von einer anfänglichen Fixzinsperiode. Je länger diese dauert, desto höher ist meist die Verzinsung, da die Bank für diese Zeit das volle Zinsschwankungsrisiko trägt.
Es gibt Banken, die mittlerweile ihre fixverzinsten Kredite sogar auf 40 Jahre Laufzeit vergeben. Üblicher sind 15 Jahre bis maximal zwanzig Jahre. Danach richtet sich der Zinssatz wieder nach dem aktuellen Euribor.
Hier können Sie mehr zu fixen oder variablen Zinsen erfahren.
Effektivzinssatz
Bei den oben angesprochenen Fix- oder variablen Zinssätzen sind wir vom sogenannten Sollzinssatz, auch Nominalzinssatz genannt, ausgegangen.
Dieser inkludiert den Leitzins und die Aufschläge der Kreditinstitute, nicht aber die sogenannten Kreditnebenkosten. Diese variieren stark von Bank zu Bank und sind auch von der Bonität des Kreditnehmers abhängig. Das erschwert dem Laien den Vergleich von unterschiedlichen Krediten.
Daher sind Banken seit 2016 verpflichtet, den Effektivzinssatz für Kredite anzugeben. Dieser inkludiert den Sollzins und die Kreditnebenkosten, sowohl die einmaligen wie auch die laufzeitabhängigen. Sie werden auf die Gesamtlaufzeit heruntergebrochen und ebenfalls in einem Prozentsatz pro Jahr dargestellt. Der Effektivzins ist also immer höher als der Sollzinssatz. Durch diese Größe werden nun Kreditangebote viel besser vergleichbar.
Nominaler Zinssatz / Sollzins
Der Sollzins wird auch Nominalzins genannt und ist der reine Zinssatz auf das geliehene Geld (den Kredit). Keine weiteren Kosten sind darin enthalten. Es gibt zwei Möglichkeiten, wie der Sollzins zustande kommt: Entweder handelt es sich um einen variablen Zinssatz, der sich über die Dauer der Finanzierung hinweg ändern kann oder um einen Fixzins, der immer gleich hoch bleibt.
Kreditzins bei tilgungsfreien Krediten
Die oben genannte Formel bezieht sich auf all jene Finanzierungsformen, die eine monatliche Tilgung der Gesamtsumme vorsehen, das ist die Mehrheit aller Kredite. Im Gegensatz dazu bleibt bei tilgungsfreien Krediten die Restschuld gleich hoch. Monatlich werden ausschließlich Zinsen zurückbezahlt, die Raten inkludieren keinerlei Tilgung.
Eine Formel zur Berechnung des monatlichen Zinses eines Kredites ist in diesem Fall nicht nötig, da die Zinsen aufgrund der gleichbleibenden Referenzgröße, dem Finanzierungsbetrag, immer gleich hoch bleiben. Ein Beispiel für einen tilgungsfreien Kredit ist der Generationenkredit, dem wir hier einen eigenen Beitrag gewidmet haben. Verändert sich jedoch der Leitzins erleben auch variabel verzinste Generationenkredite Schwankungen in der monatlichen Zinsbelastung.
EURIBOR
Wie kommt der EURIBOR überhaupt zustande? EURIBOR steht für Euro InterBank Offered Rate. Es ist also jener Zinssatz, zu dem sich ausgewählte europäische Banken gegenseitig Geld leihen, also Kredite vergeben.
Aus der täglichen Ermittlung dieses Zinssatzes ergeben sich unterschiedliche Leitzinsen. Sie werden von den Banken zur Berechnung herangezogen. Das sind der 3-, der 6- oder der 12-Monats-EURIBOR.
Natürlich werden auch Ausblicke in die weitere Zukunft getroffen. Sie sind aber weniger aussagekräftig. Bei österreichischen Kreditinstituten ist meist der 3-Monats-EURIBOR der Indikator bei der Berechnung von Finanzierungen. Bausparkassen in Österreich wiederum orientieren sich am 12-Monats-EURIBOR.
Sind nur variable Zinsen für Kredite vom Euribor abhängig?
Nein. Bei laufenden Krediten gilt: Nur jene Kredite mit variabler Verzinsung hängen vom 3-Monats-Euribor ab. Aber die generelle Zinsentwicklung wird durch den Euribor geprägt. Das bedeutet, dass über kurz oder lang auch die fixen Kreditzinsen steigen, wenn der Euribor hoch geht. Bestehende Verträge bleiben davon aber natürlich unangetastet. Daher gilt: Wer einen Kredit mit fixen Zinsen aufnehmen möchte, sollte dies auch während einer Niedrigzinsperiode tun.
Welche Faktoren beeinflussen die aktuellen Kreditzinsen?
Die Zinssätze für Immobilienkredite werden von einer Vielzahl an Faktoren beeinflusst, die von globalen wirtschaftlichen Bedingungen bis hin zu persönlichen Finanzverhältnissen reichen. Hier folgt ein detaillierter Überblick über die wichtigsten Faktoren:
- Geldpolitik der Zentralbank: Die Europäische Zentralbank (EZB) spielt eine entscheidende Rolle bei der Festlegung der Zinssätze, indem sie den Leitzins bestimmt. Ein niedriger Leitzins führt in der Regel zu niedrigeren Zinssätzen für Kredite, da die Kosten für Banken, Geld zu leihen, geringer sind. Dies fördert Investitionen und Konsum. Ein höherer Leitzins soll hingegen die Inflation bekämpfen, macht Kredite teurer und kann damit die Wirtschaft abkühlen lassen.
- Inflationserwartungen: In Zeiten hoher oder steigender Inflation tendieren Banken dazu, höhere Zinssätze zu verlangen. Sie tun dies, um den Verlust der Kaufkraft des Geldes über die Zeit auszugleichen. Eine niedrige Inflation führt tendenziell zu niedrigeren Zinssätzen.
- Wirtschaftliche Bedingungen: In Perioden wirtschaftlicher Unsicherheit oder Rezession können Zentralbanken die Zinssätze senken, um die Wirtschaft anzukurbeln. Umgekehrt können in Zeiten des Wirtschaftswachstums die Zinssätze steigen, um eine Überhitzung der Wirtschaft zu verhindern.
- Kreditnehmermerkmale: Die persönlichen Finanzen des Kreditnehmers, einschließlich Einkommen, Beschäftigungsstatus, Kreditwürdigkeit (in Österreich etwa Einträge beim KSV) und bestehende Schulden, beeinflussen ebenfalls die Zinssätze. Kreditnehmer mit höherem Risiko zahlen in der Regel höhere Zinsen.
- Beleihungsquote: Das Verhältnis des Kreditbetrags zum Wert der Immobilie (Loan-to-Value Ratio, LTV) ist ein weiterer wichtiger Faktor. Ein niedrigeres LTV-Verhältnis bedeutet weniger Risiko für die Bank und kann zu niedrigeren Zinssätzen führen.
- Laufzeit des Kredits: Die Dauer des Kredits kann ebenfalls einen Einfluss haben. Längere Laufzeiten bergen mehr Unsicherheit und können daher mit höheren Zinssätzen verbunden sein.
- Marktnachfrage und -angebot: Die allgemeine Nachfrage nach Krediten und das verfügbare Kreditangebot auf dem Markt können ebenfalls die Zinssätze beeinflussen. Hohe Nachfrage kann die Zinssätze nach oben treiben, während ein hohes Angebot an verfügbarem Kreditkapital die Zinssätze senken kann.
- Festzins versus variabler Zins: Die Art des Zinssatzes spielt eine Rolle. Variable Zinssätze können sich im Laufe der Zeit ändern und hängen von den oben genannten Faktoren ab, während Festzinssätze für die gesamte Laufzeit des Kredits unverändert bleiben.
Jeder dieser Faktoren kann sich je nach wirtschaftlichen Bedingungen und individuellen Umständen unterschiedlich auf die Zinssätze auswirken. Banken und Kreditinstitute bewerten diese Faktoren, um das Risiko eines Kredits zu bestimmen und den entsprechenden Zinssatz festzulegen.
Wie die Nachfrageseite aktuell aussieht, zeigt unsere eigene Auswertung von mehreren tausend Finanzierungsanfragen: Die mediane Wunschsumme liegt bei 250.000 Euro und hat im ersten Halbjahr 2026 den höchsten Stand seit 2019 erreicht. Alle Ergebnisse im Report Wie Österreich finanziert: Der OPTIFIN-Report 2026.
Bauzinsen in Österreich
Bauzinsen in Österreich beziehen sich auf die Zinssätze, die für Baukredite oder Baufinanzierungen berechnet werden. Diese Finanzierungsform wird in der Regel genutzt, um den Bau oder Kauf von Immobilien zu finanzieren, sei es für den Eigenbedarf oder als Investition. Im Hintergrund ist es immer ein Hypothekarkredit, also grundbücherlich besichert. Bauzinsen sind ein entscheidender Faktor bei der Kalkulation der Gesamtkosten eines Bauvorhabens, da sie bestimmen, wie viel ein Kreditnehmer über die Laufzeit des Kredits zusätzlich zum geliehenen Betrag an die Bank zurückzahlen muss.
Die Höhe der Bauzinsen in Österreich kann je nach Anbieter (Banken, Bausparkassen, etc.), der Bonität des Kreditnehmers, der Höhe des Eigenkapitals, der Laufzeit des Kredits, den aktuellen wirtschaftlichen Bedingungen und der Geldpolitik der Europäischen Zentralbank variieren. Ähnlich wie bei anderen Kreditarten können Bauzinsen entweder als fixe oder als variable Zinsen gestaltet sein:
- Fixe Zinsen bleiben über die vereinbarte Zinsbindungsdauer unverändert, was Planungssicherheit bietet, da die Höhe der Zinszahlungen über diesen Zeitraum gleichbleibt.
- Variable Zinsen können sich hingegen verändern und anpassen, basierend auf Veränderungen eines Referenzzinssatzes (z.B. Euribor). Dies bedeutet, dass die monatlichen Rückzahlungen steigen oder fallen können, je nachdem, wie sich die Zinssätze am Markt entwickeln.
In Österreich spielen neben den Zinssätzen auch Förderungen eine wichtige Rolle bei der Finanzierung von Bauvorhaben. Es gibt verschiedene staatliche und regionale Förderprogramme, die unter bestimmten Bedingungen Unterstützung bieten können, z.B. in Form von günstigen Krediten oder Zuschüssen. Diese Förderungen können dazu beitragen, die Gesamtkosten und somit die Belastung durch Bauzinsen zu reduzieren. Gerade in Zeiten steigender Kosten beim Hausbau, spielt dies eine große Rolle.
Beim Abschluss eines Baukredits ist es wichtig, neben den Zinsen auch andere Faktoren zu berücksichtigen, wie z.B. die Möglichkeit von Sondertilgungen, die Höhe von Bearbeitungsgebühren und die Flexibilität der Kreditkonditionen, um die für die individuellen Bedürfnisse passendste Finanzierungslösung zu finden.
Unsere OPTIFIN Finanzierungsspezialisten unterstützen Sie gerne bei Ihrer Entscheidung für den optimalen Kredit.
Ihre optimale Finanzierung
Wir unterstützen Sie unabhängig von der Angebotseinholung bis zur Auszahlung
Jetzt unverbindlich anfragen!
Über den Autor
Geschäftsführer OPTIFIN & Gewerblicher Vermögensberater
Seit 2010 in der Immobilienfinanzierung, vergleicht er mit seinem Team die Konditionen von 60 bis 80 Bankpartnern. Mehr über Mario Schantl
Wie berechnet man Kreditzinsen?
Die Formel zur Berechnung von Kreditzinsen lautet: (Finanzierungssumme x Zinssatz) / (100 x 12) = Zinsen. Dabei setzen Sie den Sollzinssatz ein. Für den Vergleich von Angeboten zählt dagegen der Effektivzinssatz.
Welche Bank hat die günstigsten Kreditzinsen?
In Österreich kann man Kreditzinsen nicht wie Supermarktpreise vergleichen. Banken vergeben ihre Konditionen für Kredite aufgrund der Bonität, wenn Bank A also für einen Kunden das günstigste Angebot anbietet, gilt das nicht automatisch für andere Kunden. Einen schnellen Überblick über die aktuell machbaren Konditionen gibt unser Kreditvergleich mit Marktüberblick.
Wie schützt man sich vor steigenden Zinsen?
Zum Schutz vor steigenden Zinsen gibt es mehrere Möglichkeiten: 1. geringere Finanzierungssumme wählen, damit die Rate auch bei hohen Zinsen leistbar bleibt 2. Kredit mit fixierten Zinsen abschließen 3. Bauspardarlehen wählen 4. Zinscap kaufen 5. Bei niedrigen Zinsen zusätzlich wegsparen um für den Notfall finanzielle Reserven aufzubauen
Woraus bestehen Kreditzinsen?
Die Kreditzinsen bestehen aus dem Leitzins (meist der 3 Monats EURIBOR) dem Bankenaufschlag und den eingerechneten Nebenkosten wie der Kontoführungsgebühr. Die Summe nennt man Effektivzins.
Wie hoch sind derzeit die Kreditzinsen in Österreich?
Die aktuellen Bestkonditionen für variable Kredite und für Fixzinsbindungen von zehn, 20 und 30 Jahren stehen ganz oben auf dieser Seite, jeweils mit dem Datum ihres Stands. Daneben sehen Sie den Durchschnitt aller neuen Wohnbaukredite in Österreich laut OeNB. Ihr persönlicher Zinssatz kann davon abweichen, weil Banken jede Finanzierung einzeln kalkulieren.
Wovon hängt mein persönlicher Kreditzinssatz ab?
Ihr persönlicher Kreditzinssatz hängt vor allem von Ihrer Bonität, dem konkreten Projekt und der aktuellen Marktsituation der jeweiligen Bank ab. Einen einheitlichen Satz für alle gibt es nicht: Mit Ausnahme der Bausparkassen, die mit fixen Konditionen arbeiten, kalkuliert jede Bank individuell. Je höher Ihre Eigenmittel und je stabiler Ihr Einkommen, desto geringer fällt der Aufschlag aus. Ihre echte Kondition zeigt sich deshalb erst im Angebot mehrerer Banken. Wir holen diese für Sie kostenlos und unverbindlich von 60 bis 80 Banken ein.
Werden die Kreditzinsen 2026 steigen oder sinken?
Die Entwicklung der Kreditzinsen hängt von der Geldpolitik der Europäischen Zentralbank, dem EURIBOR und der Konjunktur ab und lässt sich nicht seriös auf den Punkt vorhersagen. Variable Zinsen folgen dem EURIBOR und reagieren rasch auf Leitzinsänderungen, fixe Zinsen orientieren sich an den längerfristigen Erwartungen am Kapitalmarkt. Die aktuelle Einschätzung und die jeweils gültigen Top-Konditionen halten wir auf dieser Seite laufend aktuell. Welche Variante für Ihre Situation sinnvoll ist, besprechen wir gerne persönlich mit Ihnen.
Was ist der Unterschied zwischen Sollzins und Effektivzinssatz?
Der Sollzins (auch Nominalzins) ist der reine Zinssatz auf Ihren Kreditbetrag. Der Effektivzinssatz zeigt dagegen die tatsächlichen jährlichen Gesamtkosten und enthält zusätzlich Nebenkosten wie Bearbeitungs- und Kontoführungsgebühren oder die Bereitstellung. Für den Vergleich von Angeboten ist immer der Effektivzinssatz aussagekräftig, weil er die Kredite wirklich vergleichbar macht. Zwei Kredite mit demselben Sollzins können unterschiedliche Effektivzinssätze haben. Achten Sie beim Vergleich also auf den Effektivzinssatz, nicht nur auf den beworbenen Sollzins.
Variabler oder fixer Zinssatz: Was passt zu mir?
Ob variabel oder fix die bessere Wahl ist, hängt von Ihrer Risikobereitschaft und Ihrer Planung ab. Ein variabler Zinssatz ist an den EURIBOR gekoppelt und kann während der Laufzeit steigen oder sinken, ein fixer Zinssatz bleibt für die vereinbarte Dauer gleich und gibt Planungssicherheit. Wer eine stabile Rate möchte und langfristig kalkuliert, wählt häufig den Fixzins, auch wenn dieser anfangs etwas höher liegt. Wir rechnen beide Varianten für Ihr Projekt durch und zeigen Ihnen die Unterschiede.
Was hat der EURIBOR mit meinen Kreditzinsen zu tun?
Der EURIBOR ist der Referenzzinssatz, zu dem sich Banken untereinander Geld leihen, und er bildet die Basis für variable Kreditzinsen. Ihr variabler Zinssatz setzt sich aus dem aktuellen EURIBOR plus einem individuellen Aufschlag der Bank zusammen. Steigt der EURIBOR, steigt auch Ihre Rate, sinkt er, wird sie günstiger. Fixe Zinssätze sind während der vereinbarten Bindungsdauer unabhängig vom EURIBOR. Den Aufschlag verhandeln wir für Sie: Über 60 bis 80 Banken finden wir die Kondition mit dem niedrigsten Aufschlag für Ihr Profil.
Wie viel teurer ist ein Fixzins als ein variabler Zinssatz?
Je länger die Zinsbindung, desto höher der Zinssatz. Die Tabelle auf dieser Seite zeigt mit den aktuellen Werten, wie viel Sie bei 260.000 € und 25 Jahren pro Monat mehr zahlen als mit variablem Zinssatz. Dafür bleibt Ihre Rate während der Bindung gleich, auch wenn der Euribor steigt.
Wie komme ich zu einer besseren Kondition als bei meiner Hausbank?
Indem Sie mehrere Banken anfragen und die Angebote am Effektivzinssatz vergleichen. Regionale und überregionale Banken bewerten denselben Fall oft unterschiedlich. Wir bereiten Ihre Unterlagen auf, fragen bei 60-80 Bankpartnern an und verhandeln den Aufschlag für Sie. Die Anfrage ist kostenlos und unverbindlich.


Hallo,
Ich habe demnächst vor mir eine Immobilie zu Kaufen(lange Laufzeit ca. 35-40 J.). Was mir so unsicher macht sind die Zinsen. Mit einem Fix zins habe ich hohe Monatsraten im Gegenzug zum variablen zinsen. Mein Berater empfiehlt mir aber den variablen zins was mich bisschen skeptisch macht. Meine Frage ist, gehe ich in einen großen Risiko wenn ich den variablen zins wähle, Wie kann sich das in 10J. ändern, ist jetzt eine rede von Zinssatz Erhöhung?
Mfg
Guten Tag,
das ist eine sehr schwierige Frage. Eine Empfehlung darf hier rechtlich schon nicht gegeben werden, man kann aber Vor- und Nachteile aufzählen, die Entscheidung müssen Sie selbst treffen.
Sehr vereinfacht gesagt, ist der Fixzins das sichere Produkt und der variable Zins das riskante. Wie hoch dieses Risiko tatsächlich ist, hängt aber davon ab, wie viel von Ihrem monatlichem Budget von der Kreditrate eingenommen wird.
Ein Ansatz dazu kann auch sein, die jetzige Rate mit unserem Kreditrechner einmal mit 4,5% oder sogar mit 6% hochzurechnen. In einem Worst Case Szenario (so weit man das einschätzen kann) sieht man so, welches Risiko der variable Zinssatz mit sich bringt. Können Sie sich die hohe Rate auch noch gut leisten? Dann spricht nichts gegen den variablen Zins, wenn Sie sich damit gut fühlen.
Haben Sie kein gutes Gefühl, dann können Sie auch den Fixzins wählen, ja der ist teurer, Sie müssen sich aber keine Gedanken mehr machen.
Wenn Sie wissen wollen ob das Angebot passt, können Sie uns auch gerne eine unverbindliche Anfrage schicken und wir sehen uns das gerne unverbindlich an.
Schöne Grüße
Mario Schantl
Wir haben aktuell einen Hypothekarkredit 100% variabel (Aufschlag 0,75%) und zahlen aktuell 0,125% Zinsen. Aufgrund der derzeitigen Unsicherheit haben wir uns einen Fixzins von der Bank anbieten lassen und haben ein Angebot mit 1% auf 10 Jahre erhalten. Monatlich macht das ca 300€ mehr aus, wobei wir die ersten 10 Tage (wenn ich vom Niedrigzins ausgehe) natürlich viel weniger tilgen und das 7-fache an Zinsen zahlen. Da wir gerade am Anfang unserer 30 Jahre Rückzahlung sind, stellen wir uns die Frage ob es sich tatsächlich auszahlt umzusteigen. Denn so können wir aktuell noch mehr tilgen und die Gesamtsumme wird schneller niedriger (wovon sich ja auch die variablen Zinsen berechnen), als bei der Fixzinsvariante. Zumal es nach 10 Jahren dann sowieso auf variabel umgestellt wird. Es ist eine sehr schwere Entscheidung. Sollte der Euribor natürlich jetzt sehr schnell und stark ansteigen, hätten wir bestimmt Zahlungsschwierigkeiten. Wobei wir eine weitere Immobilie besitzen (ohne Verbindlichkeiten) die wir im absoluten Notfall veräußern könnten. Kann man absehen wie stark oder wie schnell die Zinsen steigen werden? Zb 0,2% p.a oder auch gleich 1% p.a oder sogar noch mehr? Herzlichen Dank
Leider können wir dazu keinen Rat geben. Die Zinsen kann niemand voraus sagen. Hier hilft eher sich selbst verschiedene Szenarien auszurechnen (hier können Sie den Zinssatz beliebig variieren https://www.optifin.at/wohnkreditrechner/) und sich zu überlegen, wie es mit dem monatlichen Budget aussieht, sollten die Zinsen tatsächlich steigen.
In der (nicht all zu fernen) Vergangenheit war das Bauspardarlehen mit seiner 6% Obergrenze aber ein gerne gewähltes Finanzierungsprodukt. Soll nicht heißen dass wir davon ausgehen wieder so hohe Zinssätze in den nächsten Jahren zu erwarten, aber man sollte sich gedanklich damit befassen.